Ev almak için bankaya başvuran hemen herkes, kredi onayının hemen ardından aynı cümleyi duyar: “Sigortaları yaptırmadan kredi kullandıramayız.” Bu cümlenin içinde birbirinden tamamen farklı iki dünya vardır. Bunlardan biri kanunen zorunludur ve krediyle hiçbir ilgisi yoktur; diğeri ise bankanın alacağını güvence altına almak için istediği, yasal olarak zorunlu olmayan ürünlerdir. İkisinin karıştırılması, konut alıcılarına her yıl on binlerce lira gereksiz maliyet olarak geri döner.
Bu rehberde DASK (Zorunlu Deprem Sigortası) ile konut kredisi kullanırken karşınıza çıkan sigortalar arasındaki farkı; yasal dayanak, kapsam, teminat, maliyet, lehtar ve iptal hakları açısından tek tek ele alıyoruz. Yazının sonunda hangi poliçenin gerçekten mecburi olduğunu, hangisini reddedebileceğinizi ve reddettiğinizde ne olacağını net biçimde bileceksiniz.
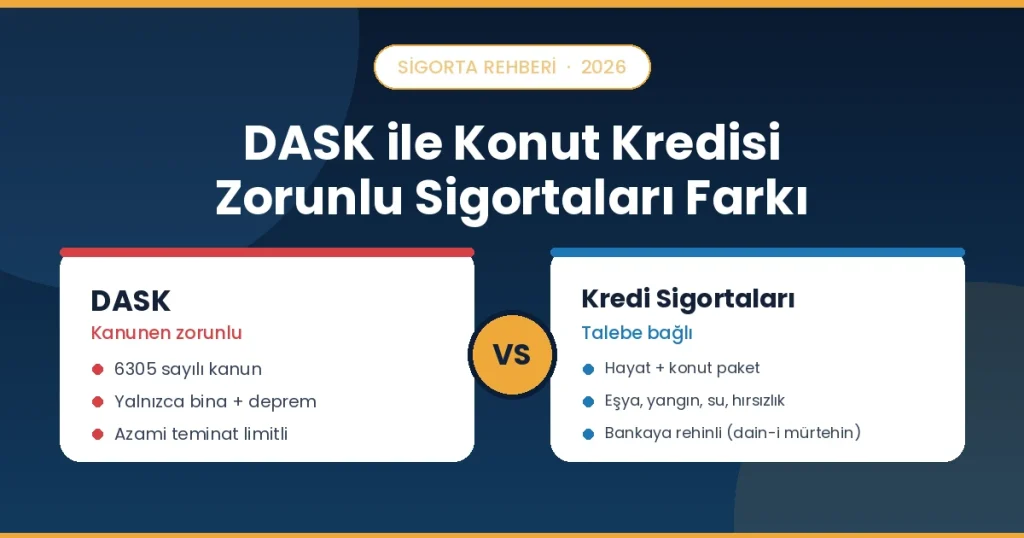
Tek cümlelik özet: DASK 6305 sayılı kanunla herkes için zorunludur ve yalnızca binayı depreme karşı korur. Konut kredisiyle birlikte istenen hayat sigortası, konut paket sigortası ve ferdi kaza poliçeleri ise kanunen zorunlu değildir; bunlar bankanın riskini azaltan, tüketicinin açık talebine bağlı ürünlerdir.
Kavram Karmaşası Nereden Çıkıyor?
Tüketicilerin zihninde “zorunlu sigorta” kavramı tek bir kutu gibi durur. Oysa Türk sigorta mevzuatında zorunluluk iki farklı kaynaktan doğar:
- Kanundan doğan zorunluluk: Devlet, kamu yararı gereği belirli bir riskin sigortalanmasını şart koşar. DASK, trafik sigortası ve tüpgaz zorunlu sorumluluk sigortası bu gruptadır. Poliçeyi yaptırmazsanız idari yaptırım, hizmet alamama veya tazminat hakkından yoksun kalma sonucu doğar.
- Sözleşmeden doğan “fiili” zorunluluk: Banka, size kredi verirken teminatını koruma amacıyla belirli poliçeleri ister. Bu bir kanun hükmü değil, bir kredi politikasıdır. Yasal karşılığı olmadığı için pazarlık edilebilir, reddedilebilir, başka şirketten yaptırılabilir.
Banka şubesinde ikisi de aynı dosyanın içinde, aynı masada, aynı anda imzaya sunulduğu için tüketici hepsini “devletin zorunlu tuttuğu şeyler” sanır. Ayrımı yapabilmenin en pratik yolu şu soruyu sormaktır: “Bu evi krediyle değil de nakit alsaydım, yine yaptırmam gerekir miydi?” Cevap evet ise kanuni zorunluluktur (DASK). Hayır ise bankanın talebidir.
DASK Nedir? Zorunlu Deprem Sigortasının Çerçevesi
DASK, 1999 Marmara Depremi sonrasında kurulan Doğal Afet Sigortaları Kurumu’nun kısaltmasıdır. Kurum bugün 6305 sayılı Afet Sigortaları Kanunu çerçevesinde faaliyet gösterir. Halk arasında “DASK yaptırmak” denildiğinde kastedilen ürün ise Zorunlu Deprem Sigortası poliçesidir.
Belediye sınırları içindeki tapulu konutlar için DASK zorunludur. Tapu devri, elektrik, su ve doğal gaz aboneliği işlemlerinde geçerli poliçe ibrazı istenir. Yani krediyle alınsın ya da alınmasın, konutun bu poliçeye sahip olması gerekir. Bankanın DASK istemesi bir dayatma değil, kanunun zaten aradığı bir belgenin dosyaya eklenmesidir.
DASK Neyi Kapsar?
Poliçe, deprem ve depremin doğrudan neden olduğu şu zararları karşılar:
- Yıkılma ve yapısal hasarlar (temeller, taşıyıcı sistem, ana duvarlar, tavan ve tabanlar, merdivenler, asansörler, çatılar, bacalar)
- Deprem sonucu çıkan yangın
- Deprem kaynaklı infilak
- Tsunami
- Yer kayması (depremin doğrudan sonucu olan)
DASK Neyi Kapsamaz?
En kritik nokta burasıdır. DASK poliçesi olan bir konut, birçok yaygın riske karşı tamamen korumasızdır:
- Ev eşyası ve dekorasyon: Mobilya, beyaz eşya, elektronik, parke, mutfak dolabı hiçbir şekilde teminat dışıdır.
- Depremle ilgisi olmayan yangın, dahili su baskını, hırsızlık, sel, fırtına, duman.
- Kira kaybı ve geçici konaklama giderleri.
- Üçüncü kişilere verilen zararlar (komşunuzun evini su bastırmanız gibi).
- Enkaz kaldırma, kâr kaybı, iş durması ve manevi tazminat talepleri.
- Bedeni zararlar ve vefat: DASK bir can sigortası değildir.
Teminat Limiti ve Muafiyet
DASK’ın sigorta bedeli, yapı tarzına göre belirlenen metrekare birim maliyeti ile konutun brüt yüzölçümünün çarpılmasıyla bulunur ve her ay ÜFE’ye göre güncellenen bir azami teminat tutarını aşamaz. Bu tutar 1 Ocak 2026 tarihli yeni tarifeyle 2.095.462 TL’ye çıkmış, aylık endeksleme ile yıl içinde kademeli olarak yükselmiştir; 1 Ekim 2026 itibarıyla azami teminat 2.552.268 TL seviyesindedir. Poliçe yürürlükteyken metrekare bedelinde artış olursa, sigorta bedeli ek prim alınmaksızın aynı oranda yükseltilir.
İki ayrıntıyı özellikle not edin:
- Tenzili muafiyet: Hasarın sigorta bedelinin %2’sine karşılık gelen kısmı sigortalı üzerinde kalır, tazminattan düşülür.
- Eksik sigorta riski: Konutunuzun gerçek yeniden yapım bedeli azami teminatın üzerindeyse, aradaki fark size aittir. Özellikle geniş metrekareli ve lüks yapılarda bu fark ciddi rakamlara ulaşır; kapatmak için konut paket poliçesindeki ihtiyari deprem teminatı devreye girer.
Konut Kredisiyle Birlikte İstenen Sigortalar Nelerdir?
Bankalar konut kredisi dosyasında genellikle şu dört ürünü gündeme getirir. DASK dışındakilerin hiçbiri kanunen zorunlu değildir.
1. Kredi Bağlantılı Hayat Sigortası
Kredi borçlusunun vefatı veya tam ve daimi maluliyeti hâlinde kalan kredi borcunu sigorta şirketinin ödemesini sağlar. Teminat tutarı genellikle kalan anapara borcuna eşit biçimde, azalan bakiyeli olarak kurgulanır. Banka açısından alacağın tahsili garantiye alınır; borçlunun mirasçıları açısından ise borcun mirasla birlikte devredilmesi önlenir. Yani tamamen gereksiz bir ürün değildir, ancak pahalıdır ve zorunlu değildir. Yirmi yıl vadeli bir kredide her yıl yenilenen primlerin toplamı, kredinin gerçek maliyetini fark edilir ölçüde artırabilir.
2. Konut Paket (Yangın) Sigortası
DASK’ın kapsamadığı riskleri karşılayan asıl geniş korumadır: yangın, dahili su, hırsızlık, sel ve su baskını, fırtına, cam kırılması, kira kaybı, alternatif konaklama, üçüncü kişi mali mesuliyet ve talep edilirse azami teminatı aşan kısım için ihtiyari deprem teminatı. Banka bu poliçeyi, ipoteğe konu binanın değerini korumak için ister. Kanunen zorunlu değildir; fakat teknik olarak bakıldığında, ev sahibinin en çok işine yarayan poliçe genellikle budur.
3. Ferdi Kaza Sigortası
Hayat sigortasına alternatif ya da ek olarak sunulur. Yalnızca kaza sonucu vefat ve maluliyeti kapsadığı için hayat sigortasından daha dar, buna karşılık daha ucuzdur. Hastalık sonucu vefatı kapsamaz; bu nedenle bankanın hayat sigortası yerine ferdi kaza önermesi, teminat açısından tüketici lehine görünse de risk kapsamı daralır.
4. Ödeme Koruma / İşsizlik Sigortası
İstem dışı işsizlik, geçici iş göremezlik veya hastane yatışı gibi durumlarda belirli sayıda taksitin ödenmesini üstlenir. Tamamen isteğe bağlıdır ve poliçe özel şartlarındaki bekleme süreleri, meslek istisnaları nedeniyle satın alınmadan önce dikkatle okunmalıdır.
Karşılaştırma Tablosu: DASK ve Kredi Sigortaları
| Kriter | DASK | Kredi Bağlantılı Sigortalar |
|---|---|---|
| Yasal dayanak | 6305 sayılı Afet Sigortaları Kanunu | Kanuni zorunluluk yok; 6502 sayılı Kanun kapsamında tüketicinin açık talebine bağlı |
| Zorunluluk | Herkes için (kredi olsun olmasın) | Sadece bankanın kredi politikası gereği |
| Kapsam | Yalnızca bina; sadece deprem ve deprem kaynaklı riskler | Yangın, su, hırsızlık, eşya, kira kaybı, vefat, maluliyet, işsizlik |
| Teminat üst sınırı | Tarifeyle belirlenen azami tutarla sınırlı | Poliçede serbestçe belirlenir; kredi tutarına göre şekillenir |
| Lehtar / menfaat sahibi | Konut maliki (kredi varsa bankaya dain-i mürtehin şerhi konur) | Öncelikle kredi veren banka; bakiye varsa sigortalı/mirasçılar |
| Süre | 1 yıl, her yıl yenilenir | 1 yıl (yıllık yenileme) veya kredi vadesi boyunca |
| Maliyet düzeyi | Tarifeye tabi, görece düşük ve standarttır | Serbest tarife; yaşa, kredi tutarına ve vadeye göre çok değişir |
| Şirket seçimi | Yetkili tüm sigorta şirketleri/acenteler | Tüketici istediği şirketten yaptırabilir; eşdeğer teminat bankaca kabul edilmek zorundadır |
| Yaptırmazsanız | Tapu, abonelik ve devlet yardımı süreçlerinde engel; deprem hasarında tazminatsız kalma | Banka faiz oranını yükseltebilir veya kredi teklifini revize edebilir |
Hukuki Fark: 6305 ile 6502 Arasındaki Ayrım
DASK’ın dayanağı olan 6305 sayılı kanun, bir kamu politikası aracıdır: amaç, deprem sonrası mali yükün tek başına devletin sırtına binmesini önlemek ve hasarın hızlı biçimde nakit olarak tazmin edilmesini sağlamaktır. Bu nedenle poliçenin fiyatı tarifeyle belirlenir, teminatı standarttır ve pazarlık konusu değildir.
Kredi sigortalarında ise tablo tersine döner. 6502 sayılı Tüketicinin Korunması Hakkında Kanun, tüketicinin açık talebi olmaksızın kredi ile ilgili sigorta yaptırılmasını yasaklar. Aynı düzenleme iki temel hakkı daha güvence altına alır:
1. Tüketici sigorta yaptırmak isterse, istediği sigorta şirketinden sağladığı teminat kredi veren tarafından kabul edilmek zorundadır.
2. Kredi sözleşmesi, kredi ile ilgisi olmayan yan finansal ürün ve hizmetlerin satın alınması şartına bağlanamaz.
Pratikte bu, şubede söylenen “sigortasız kredi çıkmıyor” cümlesinin hukuken karşılığı olmadığı anlamına gelir. Bankanın yapabileceği tek şey, sigortasız senaryoda üstlendiği riski faiz oranına yansıtmaktır. Bu yüzden karşılaştırma yaparken sadece faiz oranına değil, sigorta primi dâhil toplam geri ödeme tutarına bakmak gerekir.
Dain-i Mürtehin Şerhi: Tazminat Kime Ödenir?
İki poliçe türü arasındaki en çok gözden kaçan fark, hasar anında paranın kime ödendiğidir. Kredili konutlarda banka, hem DASK hem konut paket poliçesine dain-i mürtehin (rehinli alacaklı) şerhi koydurur. Hasar gerçekleştiğinde sigorta şirketi tazminatı doğrudan ev sahibine değil, önce bankaya bildirim yaparak öder; banka kalan kredi alacağını mahsup ettikten sonra bakiye varsa sigortalıya aktarır.
Buradan çıkan sonuç önemlidir: DASK sizin adınıza düzenlenmiş bir poliçedir, ancak kredi devam ettiği sürece ekonomik faydası büyük ölçüde bankanın alacağını kapatmaya gider. Hayat sigortasında ise durum daha nettir; teminat zaten kredi borcunun kapatılması için kurgulanmıştır ve mirasçıya doğrudan nakit ödeme yapılmaz, borç silinir.
Maliyet Farkı ve Bütçe Planlaması
DASK primi, konutun bulunduğu deprem risk bölgesi, yapı tarzı ve brüt metrekaresine göre tarifeden hesaplanır. Yani hangi acenteye giderseniz gidin, aynı konut için aynı prim çıkar; acenteler arasında fiyat rekabeti yoktur. 2026 tarifesinde asgari primler risk grubuna göre yaklaşık 505 TL ile 1.951 TL aralığında belirlenmiştir, nihai prim konutun büyüklüğüne göre şekillenir.
Kredi sigortalarında ise serbest tarife geçerlidir. Hayat sigortası primi yaş, cinsiyet, sağlık beyanı, kredi tutarı ve vadeye göre belirlenir; aynı profil için şirketler arasında iki-üç katına varan farklar görülebilir. Bu nedenle bankanın önerdiği paketi imzalamadan önce en az iki-üç bağımsız teklif almak, kredi vadesi boyunca toplamda kayda değer bir tasarruf anlamına gelir.
Pratik kontrol listesi
- Bankadan hem sigortalı hem sigortasız ödeme planını yazılı olarak isteyin.
- İki plan arasındaki toplam geri ödeme farkını hesaplayın.
- Aynı teminatı dışarıdan kaç liraya alabileceğinize bakın.
- Poliçelerin başlangıç–bitiş tarihlerini ve yenileme koşullarını not edin.
- Dain-i mürtehin şerhinin doğru bankaya ve doğru şubeye işlendiğini teyit edin.
Örnek Senaryo: İki Poliçe Aynı Evde Nasıl Çalışır?
Farkı somutlaştırmak için tipik bir örnek üzerinden ilerleyelim. Diyelim ki brüt 120 m² betonarme bir daire satın aldınız ve bedelin bir kısmını yirmi yıl vadeli konut kredisiyle finanse ettiniz. Tapu işlemi sırasında DASK poliçesi düzenlendi; sigorta bedeli, yapı tarzına ait metrekare birim maliyetinin 120 ile çarpılmasıyla bulundu. Bu tutar azami teminatın altındaysa poliçe o bedel üzerinden, üstündeyse azami teminat üzerinden geçerli oldu.
Şimdi üç farklı hasar senaryosuna bakalım:
- Deprem sonucu bina ağır hasar aldı. DASK devreye girer, %2 muafiyet düşülerek yapısal hasar ödenir. Ancak salondaki mobilyalar, beyaz eşyalar ve yeni yaptırdığınız mutfak dolabı için tek kuruş ödeme yapılmaz. Enkaz kaldırma ve başka bir eve taşınma masrafları da size aittir. Kredi devam ettiği için tazminat önce bankaya bildirilir.
- Üst kattaki komşunun tesisatı patladı, eviniz su aldı. DASK burada tamamen devre dışıdır; olay depremle ilgili değildir. Konut paket sigortanız varsa dahili su teminatı hem yapıdaki hem eşyadaki zararı, poliçede belirtilen limitler dâhilinde karşılar. Yoksa zararınızı komşunuzdan tahsil etmeye çalışırsınız.
- Kredi borçlusu vefat etti. DASK’ın bu olayla hiçbir ilgisi yoktur; bir can sigortası değildir. Kredi bağlantılı hayat sigortası varsa kalan borç kapanır ve konut mirasçılara borçsuz geçer. Yoksa taksitleri ödeme yükümlülüğü mirasçılara kalır.
Üç senaryo, tek başına hiçbir poliçenin yeterli olmadığını gösteriyor. DASK zorunlu ama dar; konut paket sigortası isteğe bağlı ama gündelik risklerin çoğunu kapsıyor; hayat sigortası ise ev değil, borç üzerine kurulu bir koruma sağlıyor. Doğru soru “hangisi zorunlu?” değil, “hangi riski kim taşıyor?” sorusudur.
Metrekare ve Yapı Tarzı Beyanı Neden Kritik?
DASK poliçesinde sigorta bedeli beyana dayalı hesaplanır. Brüt metrekarenin eksik bildirilmesi primi düşürür, fakat hasar anında tazminatın eksik sigorta oranında kesilmesine yol açar. Aynı şekilde çelik-betonarme karkas yapıyı “diğer” olarak beyan etmek ya da bağımsız bölüm numarasını hatalı girmek, hasar dosyasında gecikmelere ve uyuşmazlığa neden olur. Poliçeyi yenilerken tapu bilgileri, UAVT adres kodu, bina inşa yılı ve kat sayısını her yıl kontrol etmek, sonradan yaşanacak sorunları önlemenin en ucuz yoludur.
En Sık Yapılan Yedi Hata
- “DASK’ım var, evim tamamen güvende” sanmak. Depremle ilgisi olmayan bir yangında veya su baskınında DASK hiçbir ödeme yapmaz.
- Eşyaların sigortalı olduğunu düşünmek. DASK yalnızca binayı korur; eşya için konut paket poliçesi gerekir.
- Hayat sigortasını zorunlu sanıp sorgusuz imzalamak. Kanunen zorunlu değildir, açık talep gerekir.
- Metrekareyi eksik beyan etmek. Brüt alanın eksik bildirilmesi, hasar anında oransal tazminat kesintisine yol açar.
- Poliçe yenilemesini takip etmemek. Süresi geçen DASK poliçesi, hasar gününde yoktur sayılır.
- Azami teminatın yeterli olduğunu varsaymak. Yeniden yapım bedeli limiti aşan konutlarda ihtiyari deprem teminatı şarttır.
- Krediyi erken kapatınca prim iadesi istememek. Kullanılmayan döneme ait primler talep üzerine iade edilebilir.
Kredi Bitince Sigortalara Ne Olur?
Kredi borcu kapandığında iki farklı süreç işler. DASK’ta hiçbir şey değişmez; poliçe her yıl yenilenmeye devam etmelidir, çünkü zorunluluk konutun kendisinden kaynaklanır. Yapılması gereken tek işlem, bankanın dain-i mürtehin şerhinin kaldırılmasıdır.
Kredi bağlantılı hayat sigortasında ise poliçenin varlık nedeni ortadan kalkar. Krediyi vadesinden önce kapattıysanız, poliçenin bitiş tarihine kadar kalan gün sayısına karşılık gelen primin iadesini talep edebilirsiniz. Süreç otomatik işlemez: önce bankadan kredinin kapandığına dair yazı alınır, ardından sigorta şirketine veya şubeye dilekçeyle başvurulur. Talep edilmediği sürece iade yapılmaz.
Haklarınızı Nasıl Kullanırsınız?
Onayınız alınmadan poliçe düzenlendiyse ya da sigortasız seçenek hiç sunulmadıysa izlenecek yol bellidir. Önce bankaya yazılı başvuru yapıp poliçenin iptalini ve tahsil edilen primin iadesini talep edin. Olumsuz yanıt alırsanız veya on beş iş günü içinde dönüş olmazsa, parasal sınırlar dâhilinde Tüketici Hakem Heyeti’ne, sınırı aşan tutarlarda Tüketici Mahkemesi’ne başvurabilirsiniz. Sigorta şirketiyle yaşanan teminat ve hasar uyuşmazlıklarında ise Sigorta Tahkim Komisyonu ve SEDDK şikâyet kanalları devreye girer.
Başvuru dosyanızı güçlendirmek için kredi sözleşmesinin tamamını, ödeme planını, poliçe suretlerini ve varsa sigortasız teklifin reddedildiğine ilişkin yazışmaları saklayın. Uygulamada tüketici lehine sonuçlanan dosyaların ortak özelliği, açık talep beyanının bulunmaması ya da alternatif ödeme planının hiç sunulmamış olmasıdır.
Sıkça Sorulan Sorular
Konut kredisi çekerken DASK zorunlu mu?
Evet. Ancak bu zorunluluk krediden değil, 6305 sayılı kanundan kaynaklanır. Evi nakit alsaydınız da yaptırmanız gerekirdi.
Hayat sigortası yaptırmadan konut kredisi kullanabilir miyim?
Evet. Hiçbir kredi türünde hayat sigortası yasal zorunluluk değildir. Banka sigortasız ödeme planını da sunmak durumundadır; sigortasız senaryoda faiz oranı bir miktar yüksek olabilir.
DASK’ı bankanın gösterdiği şirketten yaptırmak zorunda mıyım?
Hayır. Prim tarifeyle sabit olduğu için fiyat farkı oluşmaz, ancak poliçeyi dilediğiniz yetkili acente veya sigorta şirketinden yaptırabilirsiniz.
DASK ve konut sigortası aynı şey mi?
Hayır. DASK zorunludur ve yalnızca binayı depreme karşı, limitli biçimde korur. Konut sigortası isteğe bağlıdır ve yangından hırsızlığa kadar çok daha geniş bir risk yelpazesini, eşya dâhil kapsar. Biri diğerinin yerine geçmez.
Kiracıysam DASK yaptırmam gerekir mi?
Poliçe yükümlülüğü bina malikine aittir. Kiracı olarak yaptırmanız gereken poliçe, kendi eşyalarınızı koruyan konut sigortasıdır.
Deprem hasarında tazminat bankaya mı ödenir?
Poliçede dain-i mürtehin şerhi varsa evet; banka kalan kredi alacağını mahsup eder, artan tutar sigortalıya ödenir.
Poliçeyi yaptırmazsam kredi iptal olur mu?
DASK olmadan kredi kullandırımı gerçekleşmez, çünkü zaten kanunen aranan bir belgedir. İsteğe bağlı sigortalarda ise banka krediyi reddedemez; yalnızca koşullarını (faiz oranını) revize edebilir.
Aynı konut için hem DASK hem konut sigortası yaptırmak mükerrer ödeme olur mu?
Hayır. İki poliçe farklı riskleri üstlenir ve birbirini tamamlar. Konut paket poliçesindeki ihtiyari deprem teminatı yalnızca DASK limitinin üzerinde kalan kısım için devreye girdiğinden, aynı zarar iki kez tazmin edilmez.
Poliçelerimi her yıl aynı şirketten yenilemek zorunda mıyım?
Hayır. Her yenileme döneminde şirket değiştirebilirsiniz. Kredi devam ediyorsa tek şart, yeni poliçeye de dain-i mürtehin şerhinin işlenmesi ve teminatların bankanın aradığı düzeyin altına düşmemesidir.
Sonuç
DASK ile konut kredisi sigortalarını ayıran çizgi, aslında tek bir sorudan geçer: zorunluluğun kaynağı kanun mu, sözleşme mi? DASK devletin tüm konut stoku için öngördüğü, tarifesi sabit, kapsamı dar ama hayati bir güvencedir. Kredi sigortaları ise bankanın alacak riskini yönetme aracıdır; faydalı olabilir, ancak fiyatı, kapsamı ve şirketi tamamen sizin tercihinize açıktır.
En sağlıklı kurgu genellikle şudur: DASK’ı mutlaka ve güncel metrekare beyanıyla yaptırın; üzerine ihtiyari deprem teminatı da içeren bir konut paket sigortası ekleyin; hayat sigortasını ise zorunluluk olarak değil, ailenizin borç yükünü devralmasını engelleyen bilinçli bir tercih olarak, piyasadan teklif toplayarak satın alın.
Bu içerik genel bilgilendirme amaçlıdır; teminat tutarları ve tarifeler düzenli olarak güncellenmektedir. Poliçe kararınızı vermeden önce güncel şartları yetkili bir sigorta acentesinden teyit etmeniz önerilir.
